

農地の固定資産税・都市計画税の課税について
- [更新日:2026年9月15日]
- ID:8003
固定資産税・都市計画税は、その年の1月1日時点の現況(実際の利用状況)に基づいて課税されます。
農地として適正に管理されている土地については、農地としての評価が適用されますが、管理状況や利用目的によっては「宅地並み」の評価となる場合があります。

1.課税上の農地の区分
農地は、利用状況や立地により以下のように分類されます。
• 田: 用水を利用して耕作する土地。
あぜ等のたん水設備や、用水路などのかんがい施設を有し、常時かんがいができる状態にあるものです。また、たん水を必要とする水稲、れんこん、わさびなどの作物を栽培する状態の耕地をいいます。
• 畑: 用水を利用しないで耕作する土地(田以外の耕作地)をいいます。
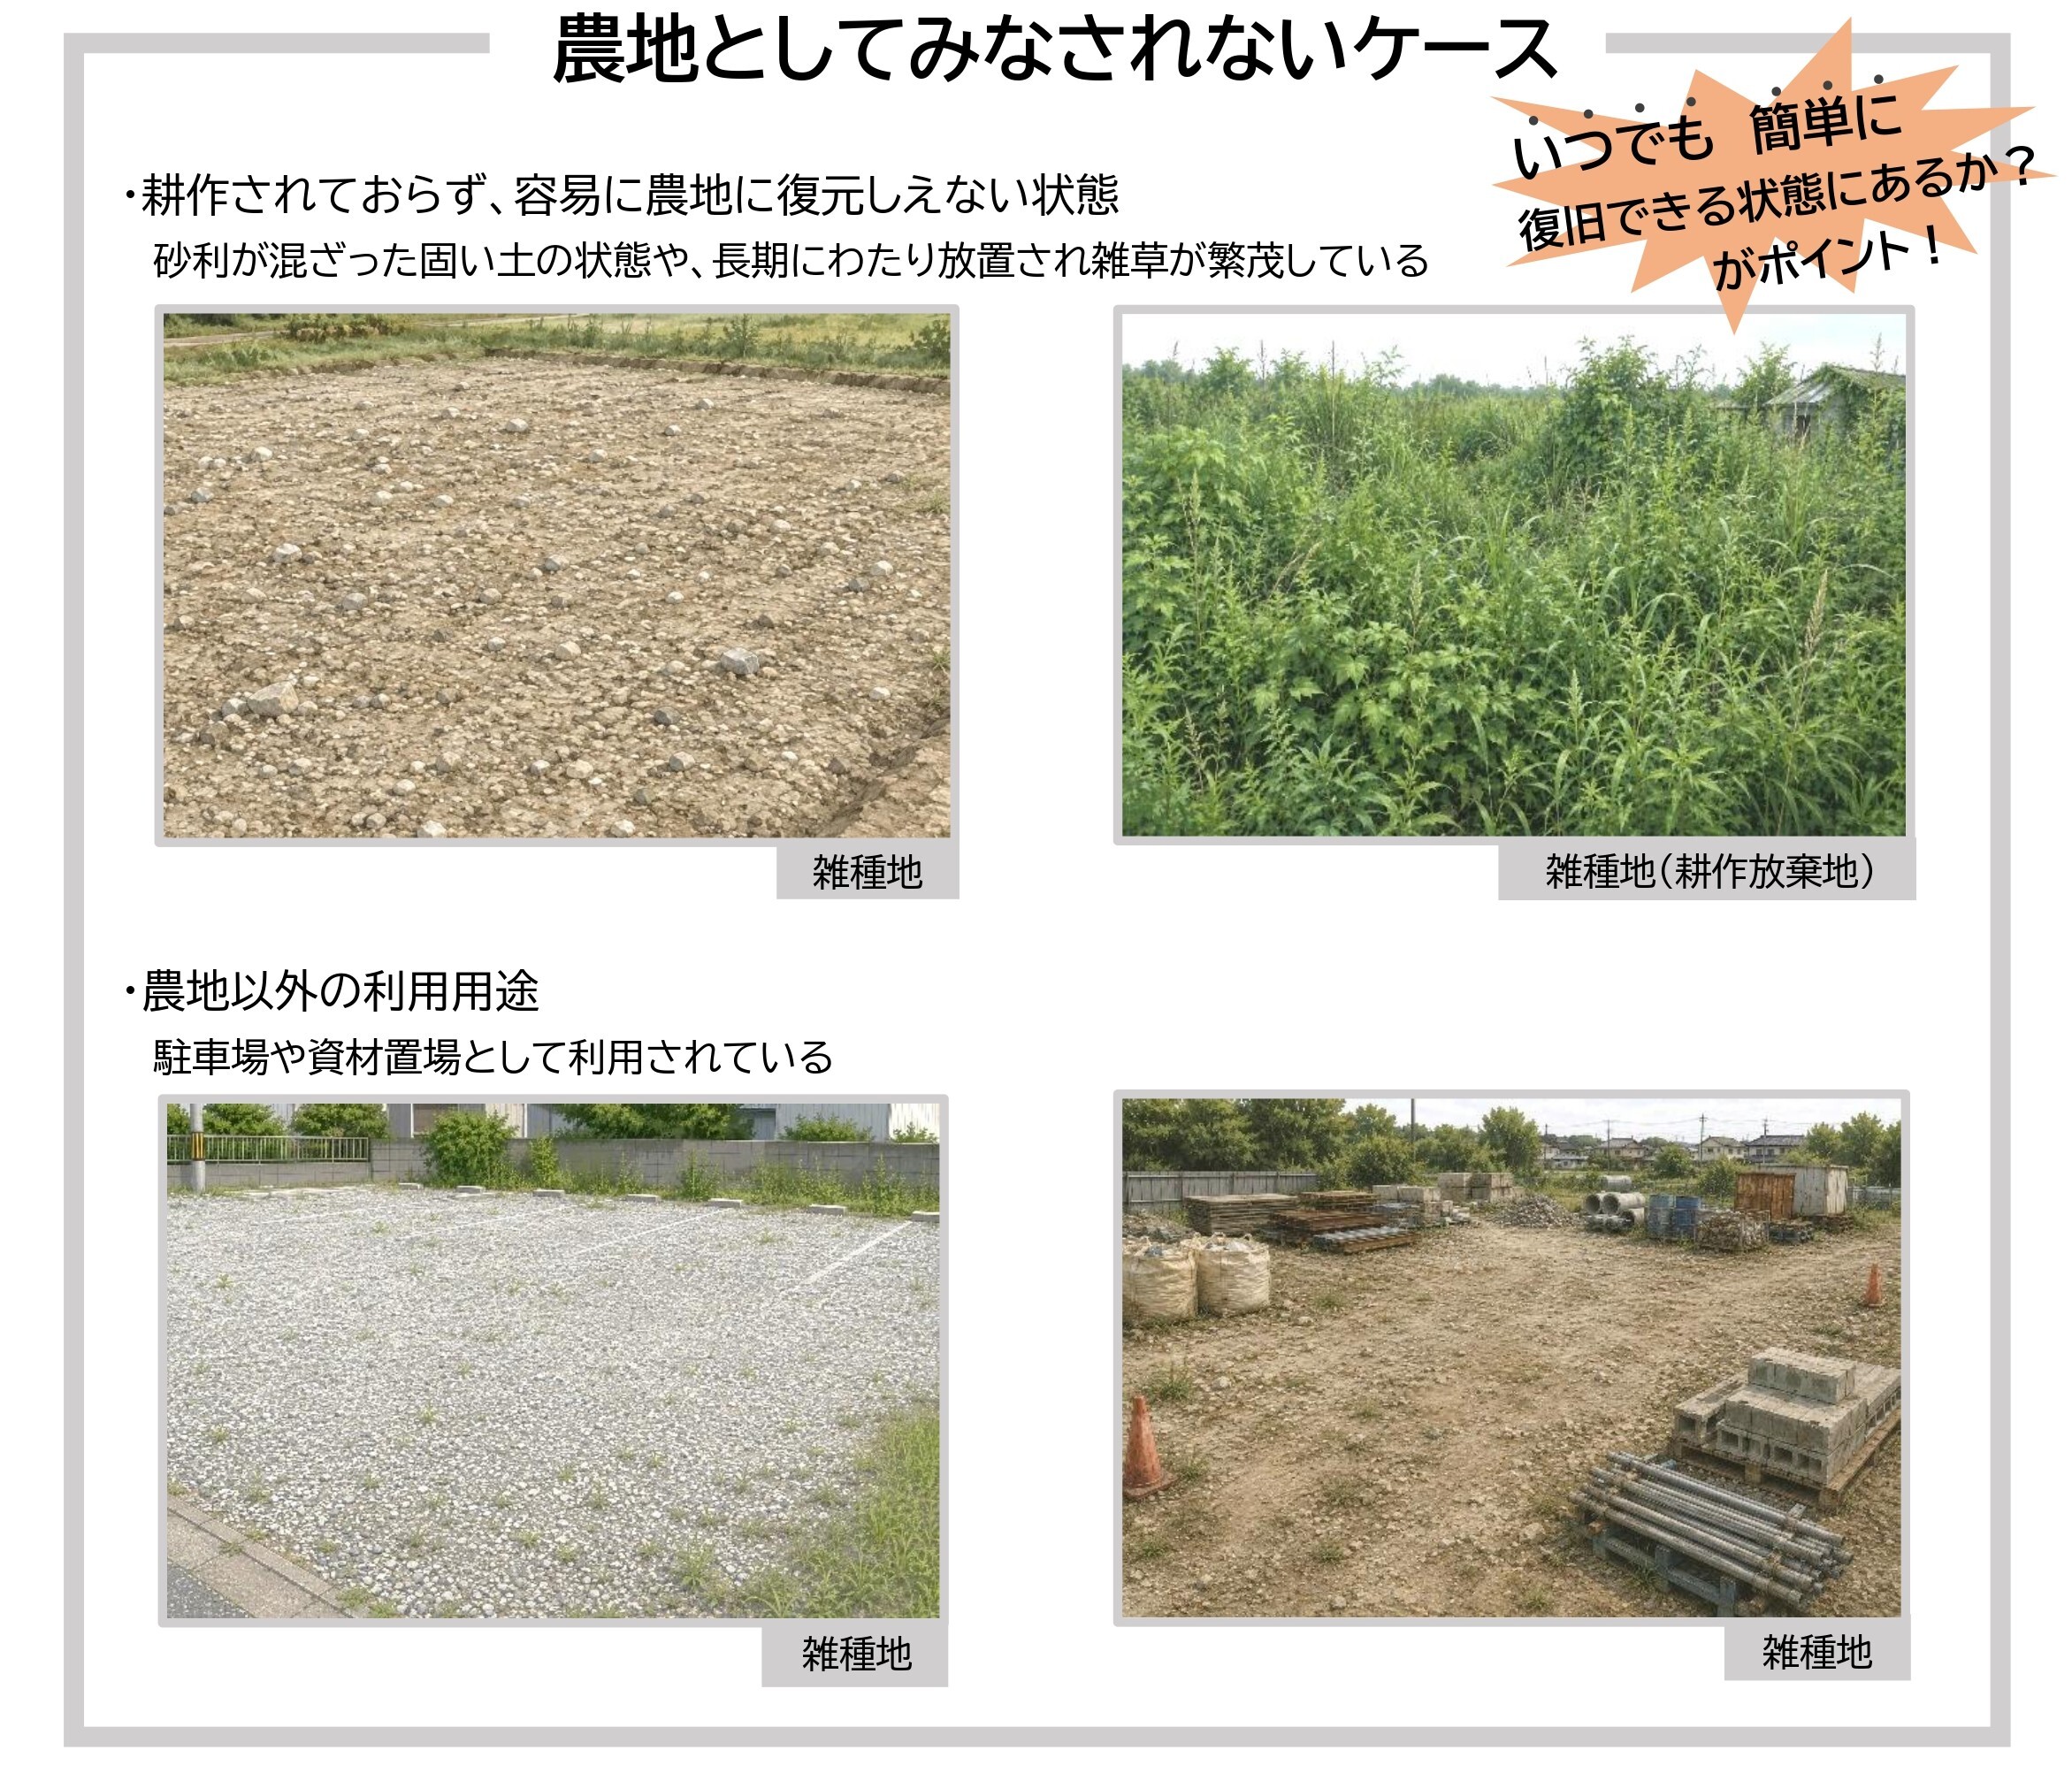
2.農地とみなされないもの
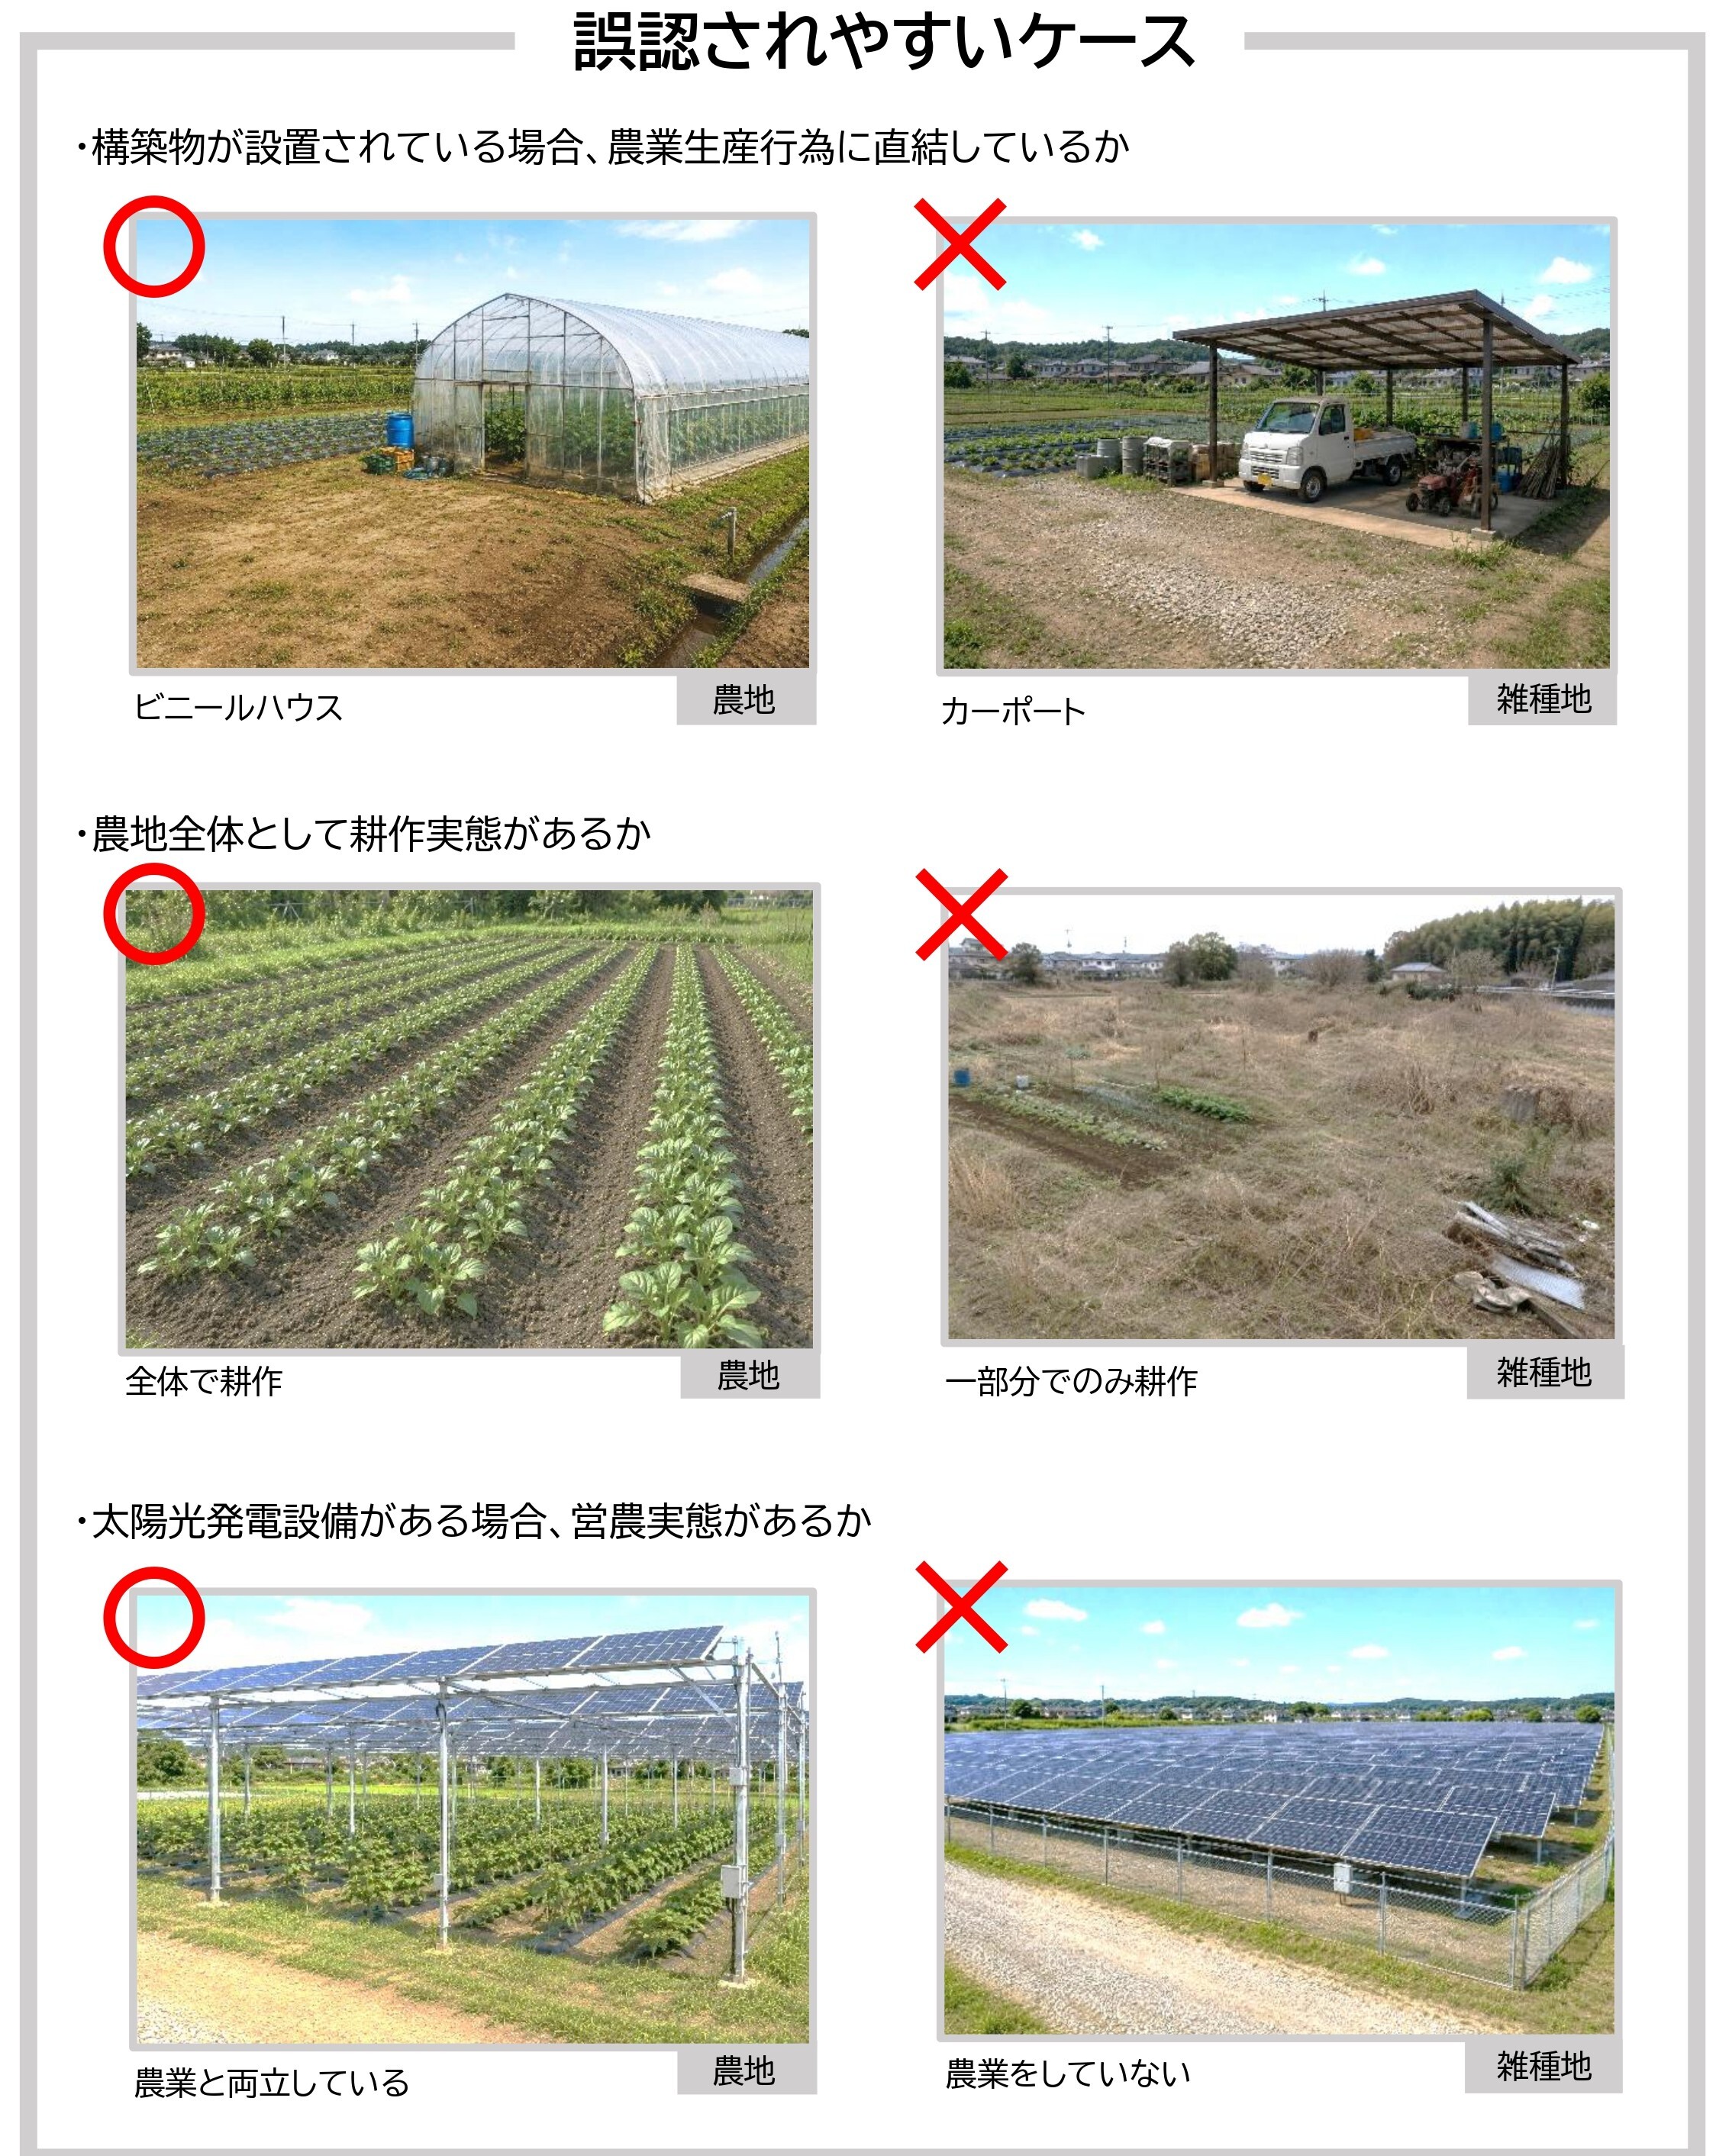
1月1日時点で以下の状態にある場合、農地以外として評価され、税額が上がる可能性があります。
• 長期放置されている土地: 耕作されず長期にわたって放置され、つる性の雑草やススキなど背丈以上の雑草が一年以上繁茂し、農地への復旧が困難な土地。(一時的に休耕し、容易に農地に復旧できる場合は除く。)
• 農地以外の利用用途で使用している土地
3.農地の評価の仕組み
農地の評価は、土地の状況に応じて主に以下の区分で行われます。
| 種類 | 定義 | 評価区分 | 評価方法 |
|---|---|---|---|
| 一般農地 | 勧告有休農地、宅地等介在農地、市街化区域農地以外の農地 | 農地評価 | 農地を農地として利用する場合における売買価格を基準として評価します。 |
| 勧告有休農地 | 農地法第36条第1項の規定の勧告があった遊休農地 | 農地評価 | 一般農地の1.8倍で評価します。 |
| 宅地等介在農地 | 農地法に基づく転用許可を受けた農地 | 宅地並み評価 | 宅地並み評価とは、状況が類似する宅地の価格を基準に、転用時に通常必要となる「造成費」を控除して算出した価格で評価するものです。実質的に宅地としての潜在的価値を有しているため、耕作の有無に関わらず「宅地並み評価」となります。 |
| 市街化区域農地 | 三大都市圏内(この地域は中部圏内)の特定市(都市整備区域内の市及び政令指定都市)の市街化区域内に所在する農地で、おおむね10年以内に市街化が見込まれる土地 | 宅地並み評価 | 届出のみで自由に転用できるため、周辺の宅地との均衡を図る観点から「宅地並み評価」となります。ただし、生産緑地地区に指定されている農地は、原則として一般農地としての評価となります。 |
4.農地転用を予定されている方へ
農地法第4条または第5条の規定による農地転用許可を受けると、実質的には宅地など(駐車場及び資材置き場などを含む)としての潜在的価値を有している土地(宅地等介在農地)とみなされます。
この許可を受けた後は、転用工事前、あるいは継続して耕作されている場合であっても、宅地並みの課税対象となりますのでご注意ください。
5.農地の適正な管理のお願い
農地の適正な維持・管理のため、年間を通じた除草、作付け、耕うん、施肥などの肥培管理を継続していただきますようお願いいたします。
肥培管理の状態が著しく悪い場合は、農地として認定されず、現況に応じた課税に変更となる場合があります。
ご不明な点がございましたら、税務課固定資産税グループまでお問い合わせください。
お問い合わせ
岩倉市役所総務部税務課固定資産税グループ
電話: 0587-38-5806 ファックス: 0587-66-6100
電話番号のかけ間違いにご注意ください!
ソーシャルサイトへのリンクは別ウィンドウで開きます